По российскому законодательству полученное при дарении имущество не облагается подоходным налогом, если договор заключен между близкими родственниками. Наряду с этим дароприобретатель при оформлении документов обязан оплатить госпошлину, размер которой напрямую зависит от степени родства.
Близкие родственники по Семейному кодексу РФ
Понятие родственных отношений с юридической точки зрения имеет сложное толкование. Как такового общего определения в законодательстве не существует, поэтому часто возникают спорные ситуации. В зависимости от области права к родне могут причисляться разные граждане, имеющие как кровные так и некровные узы.
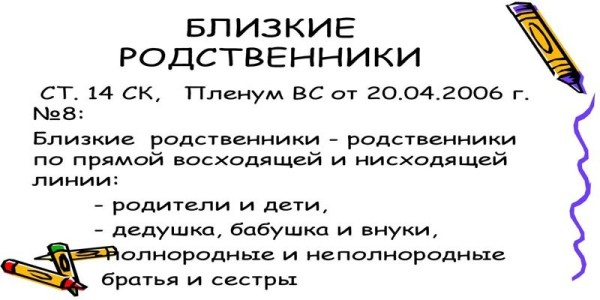
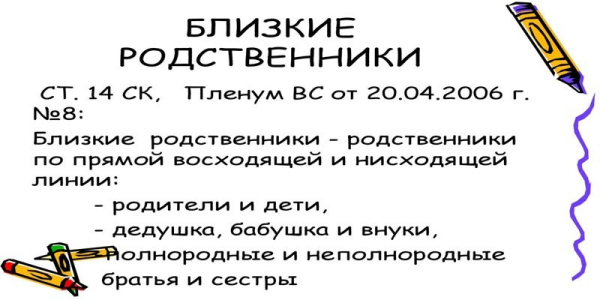
Более полное понятие дано в статье 14 Семейного кодекса. В основу положены кровные связи по нисходящей и восходящей линиям:
- родители;
- дети;
- бабушка;
- дед;
- внуки;
- братья;
- сестры.
Братья и (или) сестры – это ближайшие родственники по Семейному кодексу вне зависимости от того, являются они полнородными (имеют общих родителей) или неполнородными (сводными, которые имеют общего только отца или мать). Супруги не причисляются ни к близким, ни к дальним родственникам. Они относятся к категории лиц, которые состоят в законном союзе, причем при дарении или наследовании данная связь является первостепенной.
Степень родства при налогообложении по договору дарения
Оформляя договор дарения квартиры между близкими родственниками или любого другого имущества, руководствуются нормами Гражданского и Налогового кодекса. Связано это с тем, что в зависимости от степени имеющегося родства (его отсутствии) выгодоприобретатель может освобождаться от уплаты НДФЛ. Не взимается подоходный налог с лиц, состоящих в близком родстве, и граждан, находящихся в законном браке. Все остальные в зависимости от своего статуса обязаны уплатить НДФЛ в следующем размере:
- резиденты – 13% от оценочной стоимости подарка;
- нерезиденты – 30%.
Важным моментом заключения договора дарения является обязательная уплата государственной пошлины при регистрации прав на недвижимость. Размер взноса напрямую зависит от степени родственных отношений в семье:
|
Очередность наследования |
Размер пошлины при оформлении сделки |
|
Наследники первой очереди |
0,3% от оценочной стоимости передаваемой по дарственной собственности, но не более 100 тыс. рублей |
|
Наследники второй очереди |
0,3% от оценочной стоимости собственности, но не более 100 тыс. рублей |
|
Прочие наследники |
0,6% от стоимости собственности, но не более 1 млн рублей |
Очередность родства по отношению к дарителю устанавливается в соответствии с нормами Гражданского кодекса. Согласно главе 63 распределение осуществлено следующим способом:
|
Очередность родства |
Представители |
|
|
По закону |
По представлению |
|
|
Первая |
|
|
|
Вторая |
|
|
|
Третья |
|
|
|
Четвертая |
|
– |
|
Пятая |
|
– |
|
Шестая |
|
– |
|
Седьмая |
|
– |


